


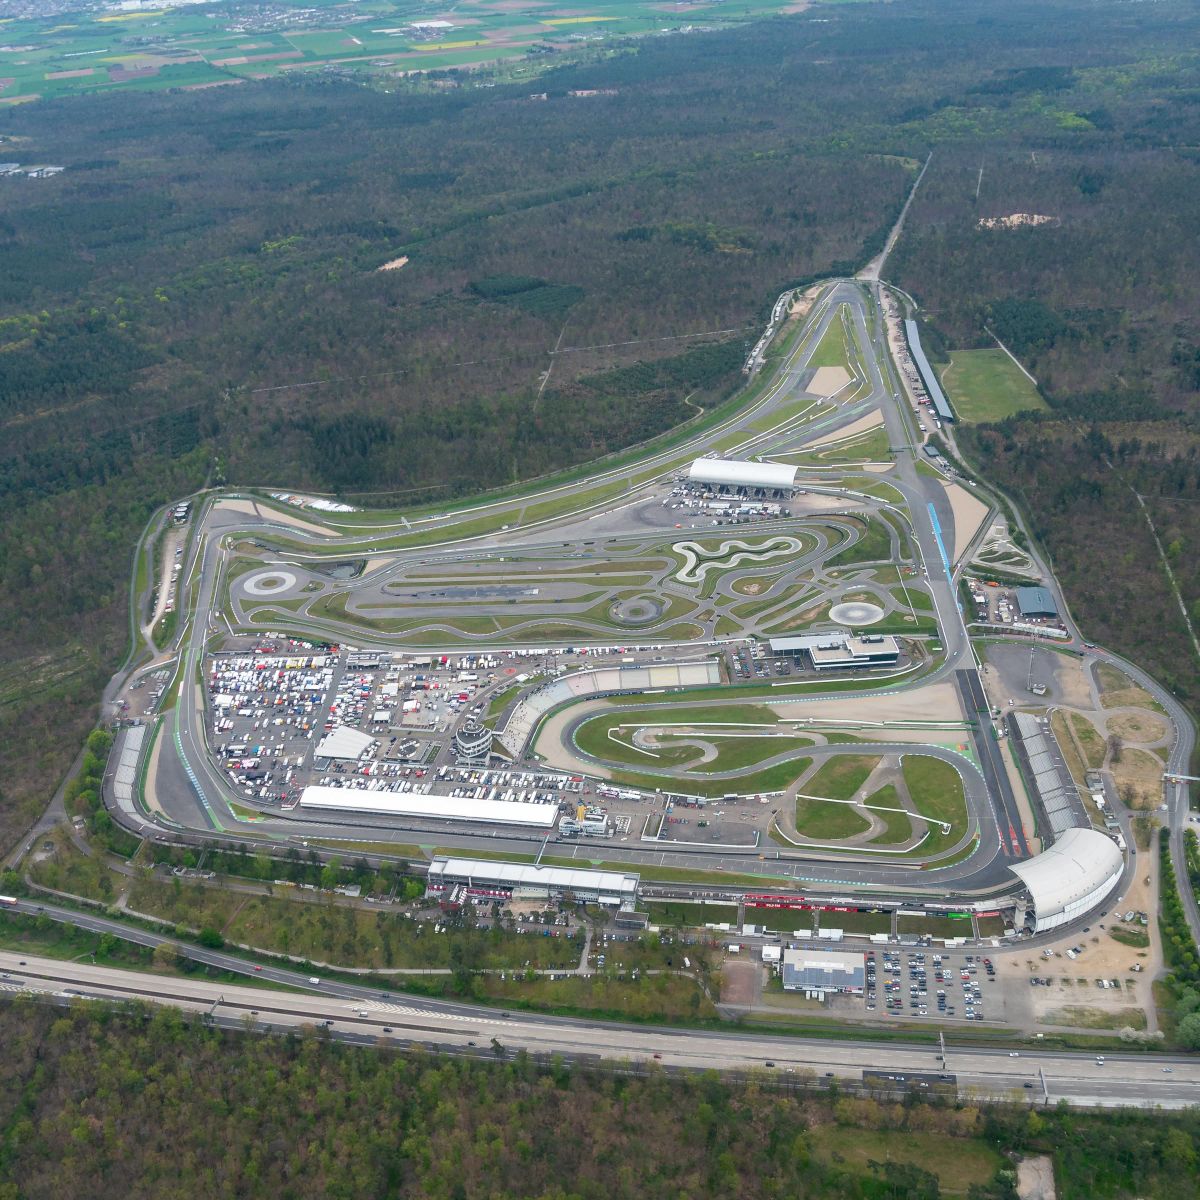
Der Bundesgerichtshof hat am 13. Oktober 2026 entschieden, dass eine private Unfallversicherung einen Motorradunfall auf der Rennstrecke nicht allein deshalb ablehnen darf, weil dort schnell gefahren wird. Der Ausschluss für Fahrten, bei denen es auf Höchstgeschwindigkeit ankommt, greift nur bei einem Wettkampf, in dem Platzierung und Sieg vom Tempo abhängen.
| Angabe | Inhalt |
|---|---|
| Gericht | Bundesgerichtshof, IV. Zivilsenat |
| Aktenzeichen | IV ZR 251/25 |
| Urteil vom | 13.10.2026 |
| Versicherung | private Unfallversicherung, Bedingungen AUB 2012 |
| Streitige Klausel | kein Schutz bei Fahrtveranstaltungen, „bei denen es auf die Erzielung von Höchstgeschwindigkeiten ankommt“ |
| Ergebnis | Klausel greift nicht, die Klage gegen den Versicherer hat im Wesentlichen Erfolg |
| Vorinstanzen | LG Bielefeld, 21.02.2024, 22 O 77/22 (stattgegeben); OLG Hamm, 29.10.2025, 20 U 51/24 (abgewiesen) |
Fundstellen: BGH, Urteil vom 13.10.2026 – IV ZR 251/25 · AKB 2015 des GDV, A.1.5.2, A.2.9.2, D.1.1.4 · § 5d PflVG · § 4 KfzPflVV · Rechtsstand: Oktober 2026
Eine Rennstrecke allein macht noch kein Rennen
Der Versicherte war mit seinem Motorrad bei einer Fahrtveranstaltung auf einer Rennstrecke gestürzt. Einen Wettbewerb mit Platzierungen gab es dort nicht. Der Unfallversicherer verweigerte die Leistung und berief sich auf den Rennausschluss in seinen Bedingungen. Das Oberlandesgericht Hamm gab ihm recht.
Der BGH sieht das anders. Ein durchschnittlicher Versicherungsnehmer versteht die Klausel so, dass die Veranstaltung selbst ein vom Tempo abhängiges Ergebnis haben muss. Ob eine Veranstaltung einem Rennen nur ähnelt, spielt keine Rolle, weil Risikoausschlüsse eng auszulegen sind. Allein zur Frage, ab wann der Versicherer in Verzug war, geht der Fall an das OLG Hamm zurück.
Betroffen sind Fahrer mit privater Unfallversicherung
Das Urteil betrifft Unfallversicherungen mit dieser oder einer gleich lautenden Klausel. Es betrifft nicht automatisch jede Fahrt auf einer Rennstrecke. Was der BGH unter Platzierung genau versteht, etwa ob gemessene Rundenzeiten mit Rangliste genügen, sagt die Pressemitteilung nicht. Die Urteilsbegründung liegt noch nicht vor.
Für Schäden am Fahrzeug ist die Frage offen
Über die Kaskoversicherung, also die Versicherung, die Schäden am eigenen Fahrzeug trägt, hat der BGH in diesem Verfahren nicht entschieden. In den Musterbedingungen des Versicherungsverbands GDV (AKB 2015, A.2.9.2) steht für die Kasko eine ähnliche Formulierung: kein Schutz bei behördlich genehmigten Motorsportveranstaltungen, „bei der es auf die Erzielung einer Höchstgeschwindigkeit ankommt“. Dort sind Trainings, Tests und Demonstrationen aber ausdrücklich mitgenannt. Ob Gerichte diese Fassung genauso eng lesen, ist offen.
Für die Kfz-Haftpflicht gilt eine andere Regel. Wird das Fahrzeug bei Motorsport in einem abgesperrten Gebiet bewegt und besteht dafür eine Motorsport-Haftpflicht nach § 5d PflVG, darf die normale Kfz-Haftpflicht Schäden ausschließen (§ 4 KfzPflVV, AKB A.1.5.2). Auf die Höchstgeschwindigkeit kommt es dabei nicht an. Die Musterbedingungen sind unverbindlich; maßgeblich ist der eigene Vertrag. Wir liefern die Technik und die Zahlen; ob und in welcher Höhe Ansprüche bestehen, klärt ein Anwalt für Verkehrsrecht, den bei einem Haftpflichtschaden in der Regel die gegnerische Versicherung bezahlt.
Vor und nach einer Fahrt auf der Rennstrecke
Lesen Sie vorher die Ausschlüsse Ihrer Unfall- und Kaskoversicherung zu Rennen und Motorsport.
Fragen Sie den Veranstalter, ob es eine Wertung mit Platzierung gibt und welche Haftpflicht für die Veranstaltung besteht.
Heben Sie Ausschreibung und Teilnahmebedingungen der Veranstaltung auf; sie zeigen später, ob es ein Wettkampf war.
Lehnt ein Versicherer ab, lassen Sie sich die Klausel schriftlich nennen und legen Sie das Schreiben einem Anwalt vor.
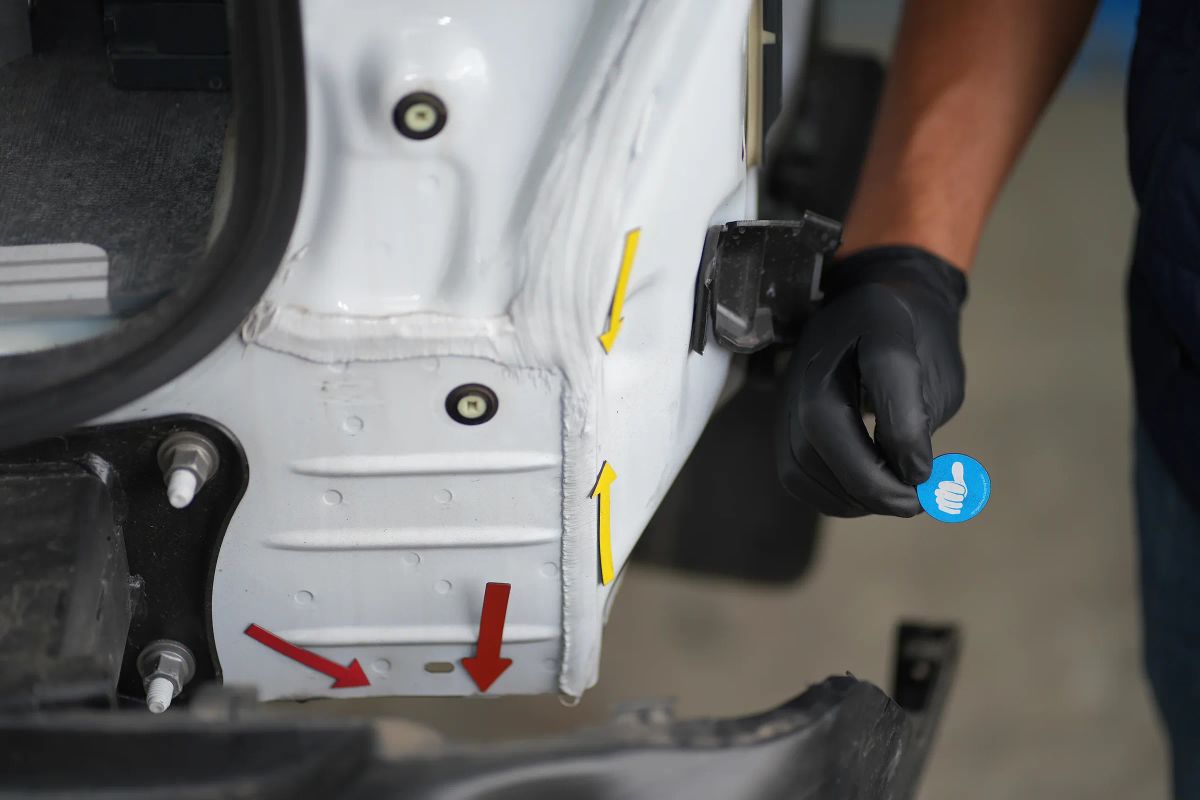
Lassen Sie den Schaden am Fahrzeug dokumentieren, bevor repariert wird.
Wie ein Schaden belegt wird, den die eigene Versicherung tragen soll, steht auf unserer Seite zum Kaskoschaden. Für Motorräder gelten eigene Kalkulationswege, siehe Motorrad-Gutachten. Ob bei kleineren Schäden ein Kostenvoranschlag genügt, erklärt der Ratgeber Kostenvoranschlag oder Gutachten. Wenn später über den Zustand gestritten wird, hilft ein Beweissicherungsgutachten.
Wenn Ihr Auto oder Motorrad beschädigt ist und Sie wissen wollen, wie hoch der Schaden ist: Unter 069 34876746 erreichen Sie unser Notfalltelefon rund um die Uhr. Sie schildern den Schaden, wir klären den Ablauf und machen den Termin. In 24 Stunden sind wir bei Ihnen, in Frankfurt und im ganzen Rhein-Main-Gebiet. Auf Wunsch vermitteln wir den Kontakt zu einem Anwalt für Verkehrsrecht.