


Eine Reparatur, die mehr kostet, als Ihr Auto noch wert ist, kann ersetzt werden, solange sie 130 Prozent des Wiederbeschaffungswerts nicht übersteigt. Dafür muss die Werkstatt fachgerecht und vollständig reparieren, und Sie nutzen das Fahrzeug danach weiter. Liegt die Kalkulation über dieser Grenze, wird als wirtschaftlicher Totalschaden abgerechnet.
Ein Rechenbeispiel mit runden Zahlen, angenommen sind ein Wiederbeschaffungswert von 10.000 Euro und ein Restwert von 2.000 Euro:
| Beispielwerte | Fall 1 | Fall 2 | Fall 3 |
|---|---|---|---|
| Wiederbeschaffungswert | 10.000 € | 10.000 € | 10.000 € |
| 130-Prozent-Grenze | 13.000 € | 13.000 € | 13.000 € |
| Reparaturkosten laut Gutachten | 7.000 € | 12.000 € | 14.000 € |
| Anteil am Wiederbeschaffungswert | 70 % | 120 % | 140 % |
| Ergebnis | Kein Totalschaden, abgerechnet wird nach Reparaturkosten | Rechnerisch Totalschaden, aber unter der Grenze: Die Reparatur kann ersetzt werden | Grenze überschritten: Totalschaden, ausgezahlt werden 8.000 € (Wiederbeschaffungswert minus Restwert) |
Die Zahlen dienen nur der Veranschaulichung. Maßgeblich sind die Werte in Ihrem Gutachten.
Fundstellen: § 249 BGB in Verbindung mit der Rechtsprechung des BGH zum Integritätsinteresse · Rechtsstand: September 2026
Fall 2 ist der Grund, warum es die Regel gibt
Im mittleren Fall wäre die Rechnung ohne Sonderregel einfach. Die Reparatur kostet 12.000 Euro, ein gleichwertiges Auto abzüglich des Wracks nur 8.000 Euro. Wirtschaftlich betrachtet müssten Sie sich ein anderes Fahrzeug suchen.
Die Rechtsprechung erkennt an, dass Sie genau Ihr Auto behalten wollen: das Fahrzeug, dessen Pflege und Vorgeschichte Sie kennen, nicht irgendeines mit ähnlichen Eckdaten. Juristen nennen das Integritätsinteresse. Die 130-Prozent-Regel, also die Grenze, bis zu der eine Reparatur über dem Wiederbeschaffungswert noch bezahlt wird, ist der Rahmen, in dem dieses Interesse Geld kosten darf.
Daraus folgt der häufigste Irrtum. Die Regel zahlt nicht „130 Prozent des Fahrzeugwerts“ aus. Ersetzt werden die tatsächlichen Kosten einer Reparatur, die wirklich stattfindet. Wer nicht repariert, rechnet als Totalschaden ab.
Die drei Werte, mit denen gerechnet wird
Wiederbeschaffungswert, also der Preis für ein gleichwertiges Fahrzeug: was ein vergleichbares Auto am regionalen Markt zum Unfallzeitpunkt gekostet hätte, einschließlich Händleraufschlag, soweit üblich.
Reparaturkosten: die vollständige, fachgerechte Instandsetzung nach Herstellervorgaben, so wie sie im Gutachten kalkuliert ist.
Restwert, also das, was Ihr beschädigtes Fahrzeug noch wert ist: aus Angeboten des regionalen Markts abgeleitet. Für die 130-Prozent-Rechnung spielt er keine Rolle, für die Abrechnung als Totalschaden dagegen entscheidend.
Die Grenze ist eine Kante, kein Übergang
Gerechnet wird mit dem 1,3-Fachen des Wiederbeschaffungswerts. Bleiben die kalkulierten Reparaturkosten darunter, ist der Weg offen. Schon wenige hundert Euro darüber schließen ihn.
Einen Teilbetrag bis zur Grenze gibt es nicht. In Fall 3 zahlt die Versicherung nicht 13.000 Euro und Sie den Rest, sondern es bleibt bei 8.000 Euro auf Totalschadenbasis. Genau deshalb entscheidet die Qualität der Kalkulation darüber, ob ein Fahrzeug weiterlebt.
Beide Zahlen der Rechnung stehen im Gutachten. Den Wiederbeschaffungswert belegen Vergleichsangebote vom regionalen Markt: gleiches Modell, ähnliches Baujahr, ähnliche Laufleistung, ähnlicher Zustand. Die Reparaturkosten kalkulieren wir auf SilverDAT, der Kalkulationsbasis, mit der auch Versicherer rechnen, einschließlich der Schäden hinter Stoßfänger und Verkleidungen. Liegt ein Fall knapp an der Grenze, entscheidet diese Sorgfalt, auf welcher Seite er landet.
Vier Voraussetzungen müssen zusammenkommen
Wann die Reparatur im 130-Prozent-Bereich ersetzt wird
Laut Gutachten liegen die Reparaturkosten höchstens bei 130 Prozent des Wiederbeschaffungswerts.
Repariert wird fachgerecht nach den Vorgaben des Gutachtens und nach Herstellervorgaben, nicht nach einem eigenen, billigeren Reparaturweg.
Vollständig heißt: Eine Teilreparatur, bei der nur die sichtbaren Schäden behoben werden, reicht nicht.
Sie nutzen das Fahrzeug nach der Reparatur weiter. Ein Verkauf kurz danach zeigt, dass es nicht um die Erhaltung dieses Autos ging.
Ob alle vier Punkte erfüllt sind, prüft die Versicherung im Einzelfall. Den Nachweis führen Sie über die Reparaturrechnung, die jede Position aus dem Gutachten wiederfinden lässt. Wie lange die Weiternutzung dauern muss und ob Ihr Fall die Voraussetzungen erfüllt, sind Rechtsfragen. Wir liefern die Technik und die Zahlen; ob und in welcher Höhe Ansprüche bestehen, klärt ein Anwalt für Verkehrsrecht, den bei einem Haftpflichtschaden in der Regel die gegnerische Versicherung bezahlt.
Fehler in Gutachten und Reparatur verbauen den Weg
Vier Fehler, die den 130-Prozent-Weg verbauen
Der Wiederbeschaffungswert ist zu niedrig angesetzt. Jeder Euro weniger senkt die Grenze um 1,30 Euro. Ein Marktwert ohne Vergleichsangebote ist nicht belegt.
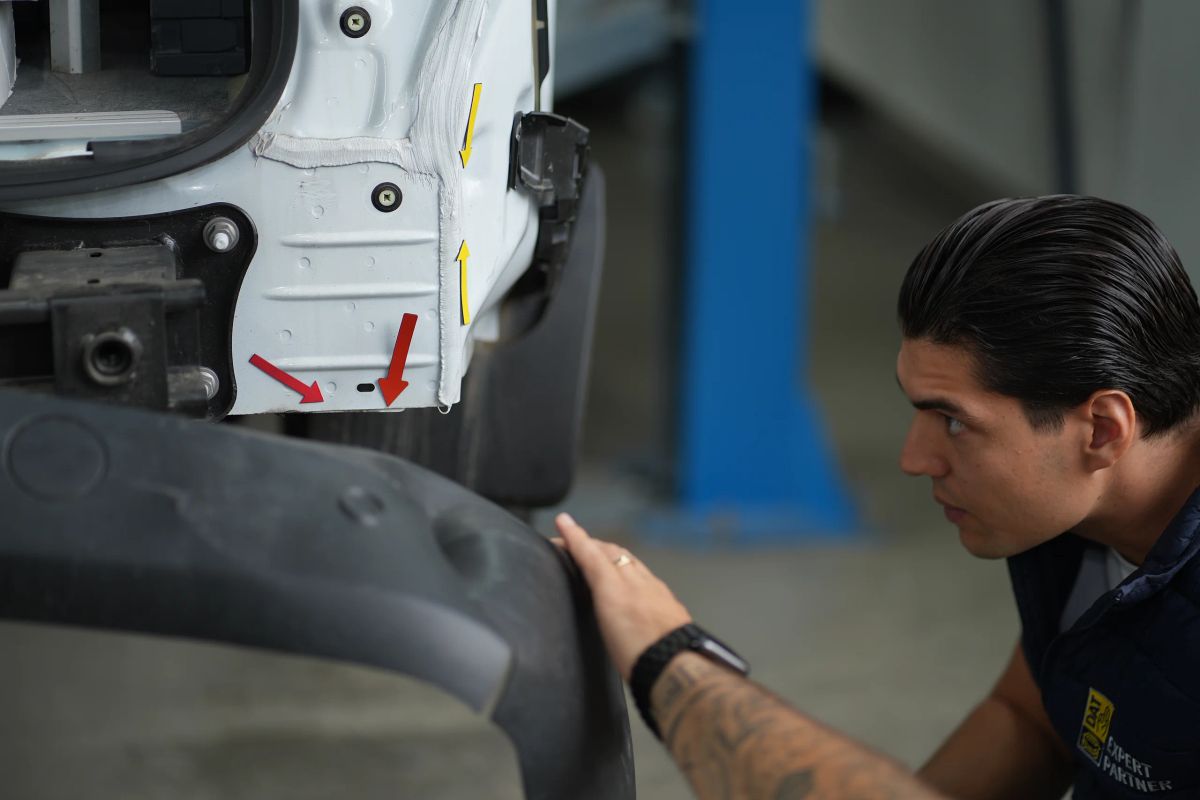
Die Kalkulation ist unvollständig. Schäden hinter Stoßfänger und Verkleidung, die erst nach dem Abbau sichtbar werden, fehlen dann in der Rechnung, und das Geld fehlt bei der Reparatur.
Während der Reparatur wird umgeplant. Wer von der fachgerechten auf eine billigere Lösung wechselt, verliert die Grundlage für die Erstattung.
Das Auto wird bald nach der Reparatur verkauft. Das widerspricht der Weiternutzung, auf der die ganze Regel beruht.
Ob der Wiederbeschaffungswert stimmt, sehen Sie an den Vergleichsangeboten im Gutachten. Wenn Sie bereits ein Gutachten haben und die Zahlen nicht plausibel wirken, lässt sich das mit einem Zweitgutachten prüfen.
Über der Grenze wird als Totalschaden abgerechnet
Übersteigt die Kalkulation 130 Prozent, bekommen Sie den Wiederbeschaffungswert abzüglich Restwert. Reparieren lassen dürfen Sie das Auto in Fall 3 trotzdem. Bezahlt werden dann aber nur die 8.000 Euro, die Differenz zur Werkstattrechnung von 14.000 Euro tragen Sie selbst. Wie diese Rechnung im Einzelnen läuft und warum der Restwert der häufigste Streitpunkt ist, steht im Artikel Wirtschaftlicher Totalschaden: was ausgezahlt wird und was nicht.
Nach einem unverschuldeten Unfall bezahlt in der Regel die gegnerische Versicherung das Gutachten, das diese Zahlen liefert. Die Einzelheiten stehen im Artikel darüber, wer das Kfz-Gutachten nach dem Unfall bezahlt.
Bevor Sie sich für die Reparatur entscheiden
Vergleichsangebote für den Wiederbeschaffungswert stehen im Gutachten.
Auch verdeckte Schäden sind kalkuliert.
Ihre Werkstatt hat das Gutachten und repariert danach.
Reparaturrechnung aufbewahren, Fahrzeug behalten.
Anspruchsfragen klärt ein Anwalt für Verkehrsrecht.
Ob Ihr Fahrzeug unter der Grenze liegt, zeigt erst ein Gutachten mit belegtem Wiederbeschaffungswert und vollständiger Kalkulation. Unser Notfalltelefon ist unter 069 89004352 rund um die Uhr erreichbar: Wir nehmen Ihren Fall auf und koordinieren die nächsten Schritte. In 24 Stunden sind wir bei Ihnen, in Frankfurt und im ganzen Rhein-Main-Gebiet. Was ein Unfallgutachten enthält, lesen Sie vorab auf unserer Leistungsseite. Auf Wunsch vermitteln wir den Kontakt zu einem Anwalt für Verkehrsrecht.
Quellen
Rechtsprechung des Bundesgerichtshofs zum Integritätsinteresse bei der Reparatur über dem Wiederbeschaffungswert