


Als Privatperson dürfen Sie Ihr Unfallauto zum Restwert aus Ihrem Gutachten verkaufen, also zu dem, was es laut Angeboten vom regionalen Markt noch wert ist. Auf ein höheres Angebot der gegnerischen Versicherung müssen Sie nicht warten. Liegt es aber vor Ihrem Verkauf vor und könnten Sie es mit einem Anruf annehmen, darf die Versicherung diesen höheren Betrag abziehen.
| Ihre Lage | Welcher Restwert zählt |
|---|---|
| Sie verkaufen zum Wert aus Ihrem Gutachten, bevor die Versicherung ein Angebot schickt | Ihr Verkaufspreis, auch wenn danach ein höheres Angebot kommt |
| Die Versicherung hat Ihnen vorher ein verbindliches höheres Angebot mit Abholung gegen Barzahlung geschickt | das höhere Angebot |
| Sie erzielen beim Verkauf ohne besonderen Aufwand mehr als im Gutachten | der höhere Preis |
| Sie behalten das Auto, lassen es reparieren und fahren weiter | der Restwert aus Ihrem Gutachten |
| Ihr Gutachten nennt keine konkreten Angebote | im Streitfall ein Wert, den das Gericht schätzt |
| Das Auto ist geleast, und Sie machen den Schaden der Leasinggesellschaft geltend | auch Angebote aus Restwertbörsen im Internet |
Fundstellen: § 249 Abs. 2 BGB, § 254 Abs. 2 BGB · BGH VI ZR 132/04 vom 12. Juli 2005, VI ZR 318/08 vom 13. Oktober 2009, VI ZR 316/09 vom 1. Juni 2010, VI ZR 673/15 vom 27. September 2016, VI ZR 211/22 vom 2. Juli 2024 · Rechtsstand: September 2026
Maßstab für den Restwert ist der regionale Markt
Beim wirtschaftlichen Totalschaden zahlt die gegnerische Versicherung den Wiederbeschaffungswert, also den Preis für ein gleichwertiges Fahrzeug, abzüglich Restwert. Setzt sie den Restwert um 1.000 Euro höher an, bekommen Sie 1.000 Euro weniger. Die ganze Rechnung steht im Artikel Wirtschaftlicher Totalschaden: was ausgezahlt wird und was nicht.
In den Fällen, die der Bundesgerichtshof (BGH) entschieden hat, stammten die höheren Angebote der Versicherer von spezialisierten Aufkäufern, teils aus Restwertbörsen im Internet. Der BGH nennt das einen Sondermarkt, und auf ihn muss sich ein privater Geschädigter grundsätzlich nicht verweisen lassen. Wirtschaftlich handeln Sie nach ständiger Rechtsprechung, wenn Sie zu dem Preis verkaufen, den Ihr Kfz-Gutachter in einem korrekt ermittelten Gutachten für den allgemeinen regionalen Markt festgestellt hat.
Eigene Marktforschung und Angebote weit entfernter Interessenten schulden Sie nicht. 2016 hielt eine Versicherung dem BGH entgegen, Online-Gebrauchtwagenbörsen hätten den regionalen Markt überholt. Das Gericht blieb bei seiner Linie: Wer einen Ersatzwagen kauft, muss sein Unfallauto bei einer vertrauten Werkstatt oder einem angesehenen Händler vor Ort in Zahlung geben können. Dieses Vertrauen bringe man Aufkäufern, die man erst im Internet findet, typischerweise nicht entgegen.
Auf ein Gegenangebot der Versicherung müssen Sie nicht warten
Über den geplanten Verkauf müssen Sie die Versicherung grundsätzlich nicht informieren. Zeit, bessere Angebote vorzulegen, müssen Sie ihr auch nicht geben. Das entschied der BGH am 27. September 2016, gegen die Linie des Oberlandesgerichts Köln. Nach § 249 Abs. 2 BGB dürfen Sie den Schaden unabhängig vom Schädiger in eigener Regie beheben, und dieses Recht liefe leer, wenn Sie vorher Vorschläge der Gegenseite einholen müssten.
Eine Ausnahme lässt der BGH zu, aber eng. Grundlage ist Ihre Pflicht, den Schaden gering zu halten (§ 254 Abs. 2 BGB). Bietet Ihnen die Versicherung vor dem Verkauf eine erheblich günstigere Verwertung an, die Sie ohne Weiteres nutzen können und die Ihnen zumutbar ist, müssen Sie sie wahrnehmen. Beweisen muss das die Versicherung. Wie viel dabei am Zeitpunkt hängt, zeigen zwei Fälle:
| Im Verfahren | 2016, VI ZR 673/15 | 2010, VI ZR 316/09 |
|---|---|---|
| Restwert im Gutachten | 10.750 €, belegt mit vier Angeboten vom regionalen Markt | 800 € |
| Angebot der Gegenseite | 20.090 €, zugeschickt am 13. Februar 2014 | 1.730 €, zugeschickt am 9. April 2008, verbindlich bis 29. April, Abholung gegen Barzahlung |
| Verkauf durch den Geschädigten | am 11. Februar 2014 für 11.000 € | am 10. Mai 2008 für 800 € |
| Angerechneter Restwert | 11.000 € | 1.730 € |
Im ersten Fall verkaufte der Geschädigte drei Tage, nachdem das Gutachten bei der Versicherung eingegangen war. Sie hatte am selben Tag gemeldet, sie prüfe noch, und schickte ihr Angebot zwei Tage später. Die eingeklagte Differenz von 9.090 Euro stand ihm zu. Im zweiten Fall lag das Angebot drei Wochen lang verbindlich vor, und ein Anruf hätte genügt, damit das Auto gegen 1.730 Euro bar abgeholt wird. Trotzdem ließ der Geschädigte die Frist verstreichen und verkaufte später für 800 Euro an einen Käufer seiner Wahl. Die 930 Euro Unterschied trug er selbst.
Wir liefern die Technik und die Zahlen; ob und in welcher Höhe Ansprüche bestehen, klärt ein Anwalt für Verkehrsrecht, den bei einem Haftpflichtschaden in der Regel die gegnerische Versicherung bezahlt.
Der Schutz gilt nur für ein Gutachten mit drei regionalen Angeboten
Auf den Restwert aus dem Gutachten dürfen Sie sich verlassen, wenn es eine korrekte Wertermittlung erkennen lässt. Dafür muss der Sachverständige im Regelfall drei Angebote auf dem maßgeblichen regionalen Markt einholen und im Gutachten konkret benennen (BGH, 13. Oktober 2009, VI ZR 318/08). Nur dann ist zu sehen, ob die Bieter tatsächlich aus Ihrer Region kommen.
Im entschiedenen Fall stand im Gutachten nur „Restwert: Angebot liegt vor Euro 1.000,00“. Die Versicherung verwies auf 4.210 Euro von einem spezialisierten Aufkäufer in Frankfurt. Dieses Angebot blieb außer Betracht, weil es nicht vom regionalen Markt stammte. Ein Gerichtssachverständiger holte aber regionale Angebote zwischen 1.000 und 2.560 Euro ein, und das Gericht schätzte den Restwert auf 2.000 Euro. Die fehlenden Angaben im Gutachten kosteten den Geschädigten damit 1.000 Euro.
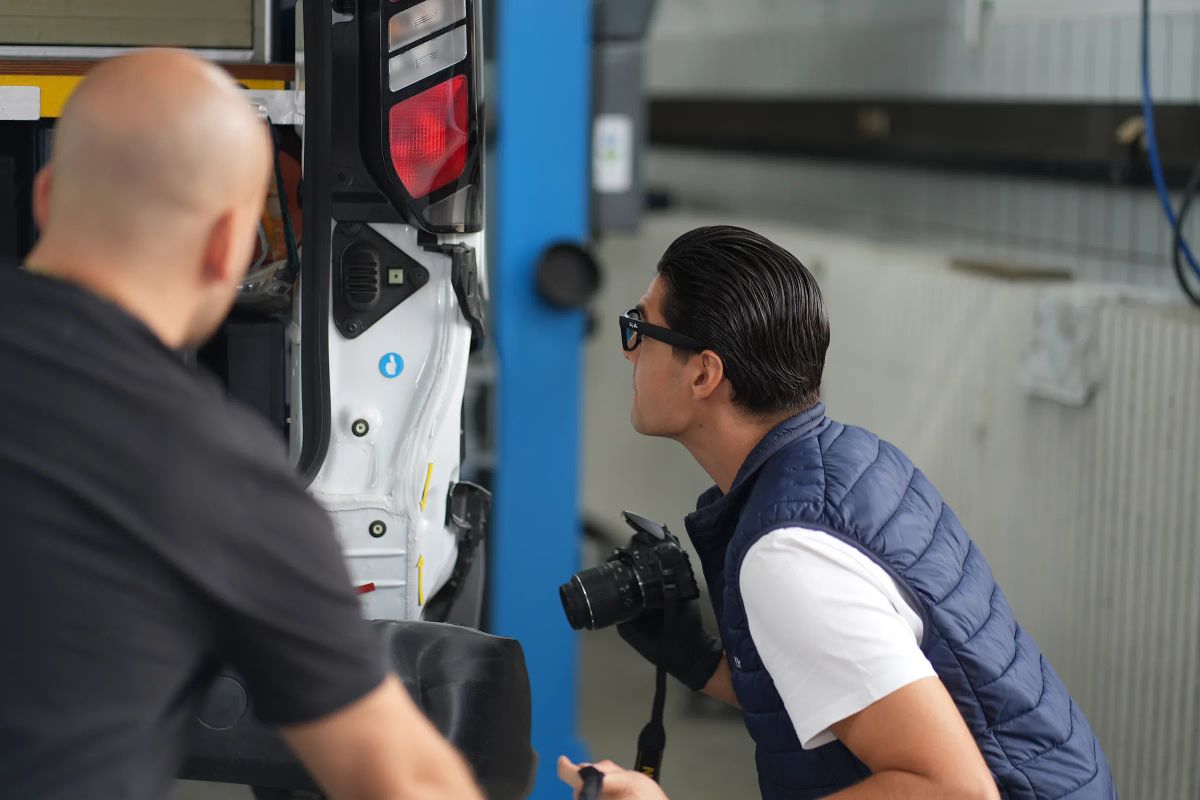
Diesen Schutz gibt Ihnen ein Gutachten, das Sie selbst in Auftrag gegeben haben. Nach einem Haftpflichtschaden, also einem Unfall, den ein anderer verursacht hat, wählen Sie den Kfz-Gutachter selbst. Warum, steht im Artikel über die freie Wahl des Kfz-Gutachters.
Mehrerlös wird angerechnet, beim Weiterfahren gilt das Gutachten
Verkaufen Sie selbst teurer als im Gutachten angegeben, zählt der höhere Preis, sofern dahinter kein besonderer Aufwand steckt. Im Fall von 2016 lag der Erlös 250 Euro über dem Gutachtenwert, angerechnet wurden deshalb 11.000 statt 10.750 Euro.
Behalten Sie das Auto, lassen es reparieren und fahren weiter, gilt bei der Abrechnung als Totalschaden der Restwert aus Ihrem Gutachten, sofern er korrekt ermittelt ist. Ein höheres Angebot vom Sondermarkt ändert daran nichts. Ob statt der Totalschadenrechnung die Reparatur bezahlt wird, regelt die 130-Prozent-Regel, also die Grenze, bis zu der eine Reparatur über dem Wiederbeschaffungswert noch bezahlt wird.
Häufige Fragen zum Restwertangebot der Versicherung
Darf ich das Auto verkaufen, bevor ein Gutachten vorliegt?
Sie dürfen. Legen Sie dann den erzielten Preis zugrunde, muss die Versicherung beweisen, dass auf dem regionalen Markt mehr zu erzielen war. Ein Risiko bleibt trotzdem bei Ihnen: Erweist sich der Erlös im Prozess als zu niedrig, wird der höhere Wert angerechnet. Der BGH nennt zwei Wege, das zu vermeiden. Das eine ist ein eigenes Gutachten mit korrekter Wertermittlung, das andere die Abstimmung mit der Versicherung vor dem Verkauf.
Was gilt bei einem Leasingfahrzeug?
Macht der Leasingnehmer den Schaden der Leasinggesellschaft geltend, kommt es auf deren Möglichkeiten an. Einem Unternehmen, das auch Gebrauchtwagen verkauft, ist die Restwertbörse im Internet zumutbar. So entschied der BGH am 2. Juli 2024 (VI ZR 211/22). Das Gutachten nannte 13.800 Euro aus drei regionalen Angeboten, die Versicherung ein Börsenangebot über 22.999 Euro, und die Klage auf die Differenz von 9.199 Euro scheiterte.
Gilt das auch beim Kaskoschaden?
Nicht unmittelbar. Die Urteile beruhen auf § 249 BGB, also auf dem Schadensersatz, den der Unfallgegner schuldet. Bei einem Kaskoschaden, also einem Schaden, den Ihre eigene Versicherung reguliert, gilt Ihr Vertrag. Die Musterbedingungen des GDV nennen den Restwert den Veräußerungswert des Fahrzeugs im beschädigten Zustand (AKB 2015, A.2.5.1.7) und erwähnen den regionalen Markt nicht. Ob der eigene Versicherer auf ein Angebot aus einer Restwertbörse verweisen darf, beantworten die fünf Urteile deshalb nicht. Was ein Gutachten in diesem Fall leistet, beschreibt die Seite Kaskoschaden.
Das Gutachten gehört vor den Verkauf, weil es den Restwert belegt, auf den Sie sich berufen können. Unter 069 34876746 erreichen Sie unser Notfalltelefon rund um die Uhr: Sie schildern den Schaden, wir klären den Ablauf und machen den Termin. In 24 Stunden sind wir bei Ihnen, in Frankfurt und im ganzen Rhein-Main-Gebiet. Was zu einem Unfallgutachten gehört, beschreibt die Leistungsseite. Auf Wunsch vermitteln wir den Kontakt zu einem Anwalt für Verkehrsrecht.