


Nur, wenn die Sommerreifen zum Unfall beigetragen haben. War ein anderes Auto beteiligt, kann dann Ihre Mithaftung steigen. Die Vollkasko darf ihre Leistung bei grober Fahrlässigkeit kürzen, je nach Schwere des Verschuldens. Ihre eigene Haftpflicht ersetzt dem Unfallgegner den Schaden und kann von Ihnen höchstens 5.000 Euro zurückfordern.
| Ihre Lage | Was gekürzt wird | Grundlage | Voraussetzung |
|---|---|---|---|
| Ein anderer ist beteiligt, Sie verlangen Ersatz von seiner Versicherung | Ihr Ersatz, um Ihre Mithaftung | § 9 und § 17 StVG, § 254 BGB | Ihre Bereifung hat den Unfall oder den Schaden mitverursacht |
| Sie rutschen ohne Unfallgegner von der Straße und melden den Schaden der Vollkasko | die Leistung der Vollkasko, nach der Schwere Ihres Verschuldens | § 81 Abs. 2 VVG, AKB 2015 Ziffer A.2.9.1 | grobe Fahrlässigkeit; Ihr Vertrag kann darauf verzichten |
| Sie haben bei einem anderen einen Schaden verursacht | nichts beim Geschädigten; Ihre Haftpflicht fordert einen Teil von Ihnen zurück | §§ 23, 26 VVG, AKB 2015 Ziffer D.2.3, § 5 Abs. 3 KfzPflVV | Gefahrerhöhung; höchstens 5.000 Euro |
Fundstellen: § 2 Abs. 3a StVO, § 36 Abs. 4 StVZO, § 9 und § 17 StVG, § 254 BGB, §§ 23, 26 und 81 VVG, § 5 Abs. 3 KfzPflVV · BGH, Urteil vom 22. Juni 2011, IV ZR 225/10 · Rechtsstand: Oktober 2026
Die Winterreifenpflicht hängt an der Straße, nicht am Kalender
Ein festes Datum für Winterreifen nennt die Straßenverkehrs-Ordnung nicht. Nach § 2 Abs. 3a StVO dürfen Sie bei Glatteis, Schneeglätte, Schneematsch, Eisglätte oder Reifglätte nur fahren, wenn alle vier Räder Reifen nach § 36 Abs. 4 StVZO tragen. Gemeint sind Reifen, die bei Schnee besser anfahren, stabilisieren und bremsen als normale Reifen und das Alpine-Symbol haben, ein Bergpiktogramm mit Schneeflocke auf der Flanke.
Wer bei Glätte mit Sommerreifen fährt, verstößt gegen die StVO. Für Ihren Schadenersatz und Ihre Versicherung ist das erst der Ausgangspunkt. Gekürzt wird nur, soweit die Bereifung beim Unfall eine Rolle gespielt hat oder die Fahrt grob fahrlässig war.
Zwei Annahmen, die bei der Bereifung nicht stimmen
„Winterreifen sind von Oktober bis Ostern Pflicht.“ Die StVO knüpft an Glätte und Schneematsch an, nicht an Monate.
„M+S auf der Flanke reicht.“ § 36 Abs. 4 StVZO verlangt das Alpine-Symbol, eine M+S-Kennzeichnung allein nennt die Vorschrift nicht.
Mit Unfallgegner zählt, ob Ihre Reifen den Unfall mitverursacht haben
Stoßen zwei Autos zusammen, wird nach § 17 StVG abgewogen, wer den Schaden vorwiegend verursacht hat. Hat ein Verschulden des Geschädigten mitgewirkt, mindert es seinen Anspruch nach § 9 StVG in Verbindung mit § 254 BGB. Sommerreifen bei Glätte fließen in diese Abwägung ein, wenn sie sich ausgewirkt haben.
Standen Sie an einer roten Ampel und ein anderer fuhr Ihnen auf, hatte Ihre Bereifung mit dem Unfall nichts zu tun. Rutscht Ihr Auto dagegen in einer Kurve auf die Gegenfahrbahn oder kommt es beim Bremsen nicht rechtzeitig zum Stehen, kann sie mitgewirkt haben. Eine feste Quote für Sommerreifen gibt es nicht, und ein Urteil des Bundesgerichtshofs (BGH) zu dieser Frage haben wir nicht gefunden. Die Quote bestimmen die Versicherung oder das Gericht im Einzelfall, nicht der Sachverständige. Trifft Sie eine Mitschuld, werden auch die Kosten des Gutachtens nur anteilig nach dieser Quote übernommen.
Ob die Reifen mitgewirkt haben, ist zuerst eine technische Frage. Ein Unfallgutachten kann neben dem Schaden auch Reifentyp, Kennzeichnung und Profiltiefe an allen Rädern mit Fotos festhalten, solange nichts getauscht oder repariert ist. Bestreitet die Gegenseite den Hergang, helfen dieselben Belege wie bei jedem anderen Streit um die Schuld: Unfallgegner bestreitet die Schuld: Zeugen, Fotos und Fahrzeugspuren sichern.
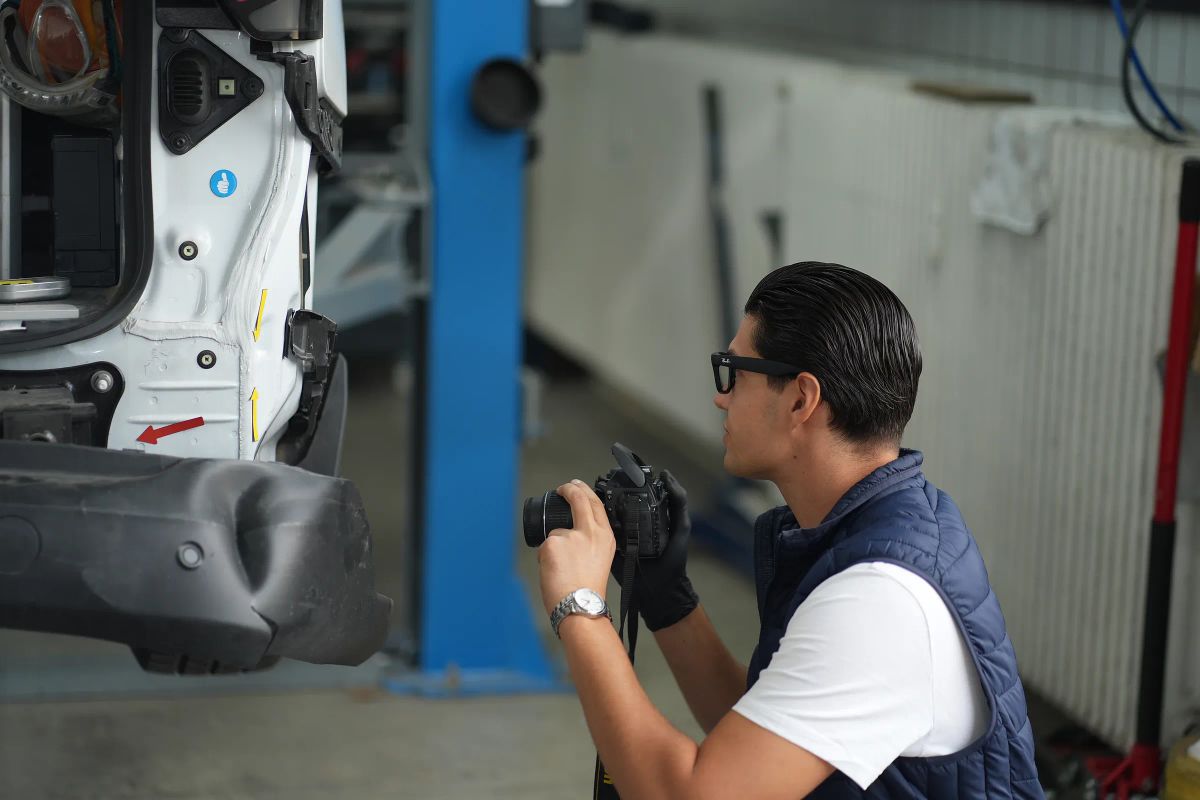
Wir liefern die Technik und die Zahlen; ob und in welcher Höhe Ansprüche bestehen, klärt ein Anwalt für Verkehrsrecht, den bei einem Haftpflichtschaden in der Regel die gegnerische Versicherung bezahlt.
In der Vollkasko kürzt die Versicherung nur bei grober Fahrlässigkeit
Rutschen Sie ohne Unfallgegner gegen eine Leitplanke oder einen Baum, ist das ein Kaskoschaden, also ein Schaden, den Ihre eigene Versicherung reguliert. Nach § 81 Abs. 2 VVG darf der Versicherer seine Leistung kürzen, wenn Sie den Schaden grob fahrlässig herbeigeführt haben. Die Kürzung richtet sich nach der Schwere Ihres Verschuldens. Die Musterbedingungen des GDV übernehmen diese Regel in Ziffer A.2.9.1. Ein einfaches Versehen reicht für eine Kürzung nicht.
Ob eine Fahrt mit Sommerreifen bei Glätte grob fahrlässig war, hängt an den Umständen dieser Fahrt. Eine feste Kürzungsquote nennen weder das Gesetz noch die Musterbedingungen. Wie weit eine Kürzung gehen kann, hat der BGH am 22. Juni 2011 entschieden (IV ZR 225/10): In Ausnahmefällen darf der Versicherer die Leistung ganz versagen, etwa bei absoluter Fahruntüchtigkeit nach Alkohol. Auch das verlangt nach dem Urteil eine Abwägung der Umstände des Einzelfalls.
Die Musterbedingungen sind eine unverbindliche Empfehlung des Verbands. Ihr Vertrag kann davon abweichen und zum Beispiel auf die Kürzung bei grober Fahrlässigkeit verzichten; das steht in Ihren Versicherungsbedingungen. Was ein Gutachten im Kaskofall leistet, beschreibt die Seite Kaskoschaden.
Ihre Haftpflicht zahlt dem Unfallgegner und fordert höchstens 5.000 Euro zurück
Haben Sie bei Glätte mit Sommerreifen einen Schaden an einem anderen Auto verursacht, ersetzt Ihre Kfz-Haftpflichtversicherung dem Geschädigten seinen Schaden. Ihnen gegenüber kann sie ganz oder teilweise leistungsfrei sein, wenn Sie ohne ihre Einwilligung eine Gefahrerhöhung vorgenommen haben (§ 23 Abs. 1 und § 26 VVG). Dann fordert sie das Geld von Ihnen zurück. § 5 Abs. 3 KfzPflVV begrenzt diese Leistungsfreiheit auf höchstens 5.000 Euro, die Musterbedingungen übernehmen die Grenze in Ziffer D.2.3.
Ob bereits eine einzelne Fahrt mit Sommerreifen eine Gefahrerhöhung ist, regelt keine Vorschrift ausdrücklich. Ein Urteil des BGH dazu haben wir nicht gefunden.
Was Sie nach einem Glätteunfall festhalten
Fotos der Fahrbahn an der Unfallstelle, mit Uhrzeit
Fotos aller vier Reifenflanken mit Kennzeichnung und Profil, bevor Räder getauscht werden
die Warnlage des Deutschen Wetterdienstes für Ihre Gemeinde zur Unfallzeit, als Bildschirmfoto
Namen und Telefonnummern von Zeugen
Was in den ersten Stunden sonst zu tun ist, steht in der Checkliste Unfall ohne eigene Schuld: was Sie in den ersten Stunden tun.
Häufige Fragen zu Winterreifen und Versicherung
Erfüllen Ganzjahresreifen die Winterreifenpflicht?
Ja, wenn sie das Alpine-Symbol tragen. § 36 Abs. 4 StVZO stellt auf die Kennzeichnung und die Eigenschaften bei Schnee ab, nicht auf die Bezeichnung als Winter- oder Ganzjahresreifen.
Zahlt die Teilkasko einen Unfall auf Glatteis?
Nach den Musterbedingungen nicht. Die Teilkasko deckt dort bestimmte Ereignisse wie Brand, Diebstahl, Sturm, Hagel, Überschwemmung, Zusammenstoß mit Haarwild und Glasbruch (AKB 2015, Ziffer A.2.2.1). Einen selbst verursachten Unfall ohne Gegner trägt die Vollkasko.
Wer die Kosten des Gutachtens trägt, wenn ein anderer den Unfall verursacht hat, steht im Ratgeber Kfz-Gutachten nach dem Unfall: bei fremder Schuld zahlt die Gegenseite.
Ob Ihre Reifen beim Unfall eine Rolle gespielt haben, lässt sich am Fahrzeug nur prüfen, solange es nicht repariert ist. Unter 069 34876746 erreichen Sie unser Notfalltelefon rund um die Uhr: Sie schildern den Schaden, wir klären den Ablauf und machen den Termin. In 24 Stunden sind wir bei Ihnen, in Frankfurt und im ganzen Rhein-Main-Gebiet. Auf Wunsch vermitteln wir den Kontakt zu einem Anwalt für Verkehrsrecht.