


Wer das Schadenmanagement der gegnerischen Versicherung annimmt, lässt die Reparatur von der Versicherung des Verursachers organisieren. Damit geben Sie ab, wer den Schaden feststellt, welche Werkstatt repariert und ob Sie statt der Reparatur Geld nehmen. Ein Muss ist das nicht: Bei fremder Schuld entscheiden Sie diese drei Punkte selbst.
| Was zu entscheiden ist | Mit Schadenmanagement der Gegenseite | Mit eigenem Gutachter und eigener Werkstatt |
|---|---|---|
| Wer den Schaden feststellt | die Partnerwerkstatt oder ein Sachverständiger im Auftrag der Versicherung | ein Kfz-Gutachter, den Sie beauftragen |
| Wo der Beleg liegt | bei der Versicherung | bei Ihnen, mit Fotos und Kalkulation |
| Welche Werkstatt repariert | die Partnerwerkstatt der Versicherung | eine Werkstatt Ihrer Wahl, etwa die Markenwerkstatt |
| Reparatur oder Geld | repariert wird, eine Auszahlung statt der Reparatur entfällt | Sie wählen nach § 249 Abs. 2 BGB |
| Wertminderung | taucht in keiner Reparaturrechnung auf | beziffert der Gutachter im Gutachten |
| Tage ohne Auto | Ersatzwagen der Werkstatt, falls angeboten | Mietwagen oder Nutzungsausfall nach der Reparaturdauer im Gutachten |
Fundstellen: § 249 BGB · § 254 BGB · BGH, Urteil vom 20. Oktober 2009, VI ZR 53/09 · BGH, Urteile vom 16. Januar 2024, VI ZR 38/22 und andere · Rechtsstand: Oktober 2026
Beim Schadenmanagement organisiert die Versicherung des Verursachers Ihre Reparatur
Oft meldet sich die Haftpflichtversicherung des Unfallgegners schon wenige Tage nach dem Unfall, manchmal am Telefon. Sie bietet an, sich um alles zu kümmern: Ihr Auto wird abgeholt, in einer Partnerwerkstatt repariert und zurückgebracht, die Rechnung geht direkt an die Versicherung. Für die Zeit der Reparatur gibt es häufig einen Ersatzwagen.
Das ist bequem, und für manchen Schaden passt es. Es ändert aber die Rollen. Bei einem Haftpflichtschaden, also einem Unfall, den ein anderer verursacht hat, muss der Verursacher Sie so stellen, als wäre der Unfall nicht passiert (§ 249 Abs. 1 BGB). Wie das geschieht, bestimmen Sie. Mit dem Schadenmanagement legen Sie diese Entscheidung in die Hände der Versicherung, die den Schaden bezahlen muss.
Dass Sie Gutachter, Werkstatt und Anwalt frei wählen, beschreibt Unverschuldeter Unfall: Gutachter, Werkstatt und Anwalt wählen Sie selbst. Hier geht es um die Folgen einer Zusage.
Ohne eigenes Gutachten fehlen Belege für Wertminderung und Ausfalltage
Eine Werkstatt rechnet ab, was sie repariert. Was der Unfall darüber hinaus gekostet hat, steht in keiner Reparaturrechnung. Die Wertminderung, also der Verlust an Marktwert trotz Reparatur, beziffert der Sachverständige im Gutachten. Wie sie entsteht und berechnet wird, erklärt Merkantile Wertminderung: wann sie nach dem Unfall anfällt.
Dasselbe gilt für die Tage ohne Auto. Das Gutachten nennt die Reparaturdauer, nach der sich Nutzungsausfall, also die Entschädigung für die Tage ohne Auto, oder die Mietwagenkosten richten. Stellt die Partnerwerkstatt einen Ersatzwagen, fehlt Ihnen in dieser Zeit kein Auto. Für diese Tage entfällt dann der Nutzungsausfall.
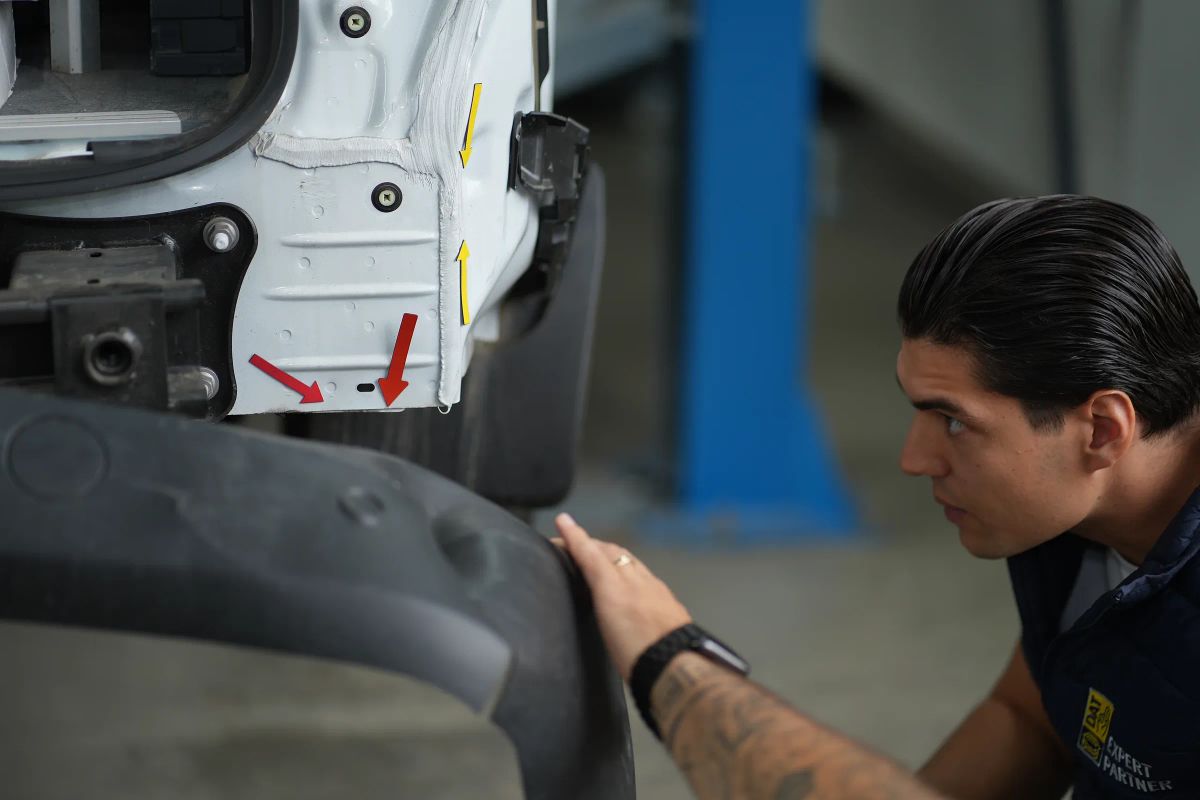
Der Anspruch auf diese Positionen erlischt nicht dadurch, dass die Versicherung die Reparatur steuert. Ohne Gutachten müssen Sie ihn aber erst belegen. Bei modernen Fahrzeugen sitzt der teure Teil eines Heckschadens oft hinter der Kunststoffhaut des Stoßfängers: Träger, Halter, Sensoren. Ein Gutachter nimmt die Verkleidung bei Bedarf ab, markiert die Schäden und fotografiert sie.
Werkstatt und Abrechnungsweg wählen Sie, nicht die Versicherung
Nach § 249 Abs. 2 BGB können Sie statt der Reparatur den dafür erforderlichen Geldbetrag verlangen. Ob Sie reparieren lassen, selbst reparieren oder das Geld nehmen, entscheiden Sie. Bei der Abrechnung ohne Reparatur wird der Netto-Betrag ausgezahlt, die Umsatzsteuer nur, wenn sie tatsächlich anfällt. Die Einzelheiten stehen in Fiktive Abrechnung: Sie bekommen Geld statt Reparatur. Hat die Partnerwerkstatt repariert, ist diese Wahl vorbei.
Auch bei der Werkstatt hat der Bundesgerichtshof die Grenzen gezogen. Im Urteil vom 20. Oktober 2009 (VI ZR 53/09) ging es um eine Abrechnung ohne Reparatur, bei der die Versicherung auf eine günstigere freie Werkstatt verwies. Das darf sie nur, wenn sie belegt, dass die Reparatur dort der Qualität einer Markenwerkstatt entspricht. Bei Fahrzeugen bis drei Jahre ist der Verweis nach dem Urteil grundsätzlich unzumutbar. Bei älteren Fahrzeugen kann er es sein, wenn das Auto regelmäßig in der Markenwerkstatt gewartet wurde.
Das Risiko einer überhöhten Werkstattrechnung trägt grundsätzlich der Verursacher
Ein Argument für das Schadenmanagement lautet: Dann gibt es keinen Streit über die Rechnung. Mit fünf Urteilen vom 16. Januar 2024 hat der Bundesgerichtshof das sogenannte Werkstattrisiko geklärt. Beauftragen Sie selbst eine Werkstatt, müssen Sie vorher kein Gutachten einholen und dürfen darauf vertrauen, dass die Werkstatt keinen unwirtschaftlichen Weg wählt. Berechnet sie zu viel oder rechnet Arbeitsschritte ab, die sie nicht ausgeführt hat, trägt dieses Risiko grundsätzlich der Verursacher.
Zwei Grenzen nennt das Gericht. Wer bei der Auswahl oder Überwachung der Werkstatt einen Fehler macht, kann sich nicht darauf berufen. Ist die Rechnung noch offen, verlangen Sie die Zahlung an die Werkstatt, nicht an sich selbst.
Wir liefern die Technik und die Zahlen; ob und in welcher Höhe Ansprüche bestehen, klärt ein Anwalt für Verkehrsrecht, den bei einem Haftpflichtschaden in der Regel die gegnerische Versicherung bezahlt.
Nach der Reparatur lässt sich der Schaden nicht mehr nachmessen
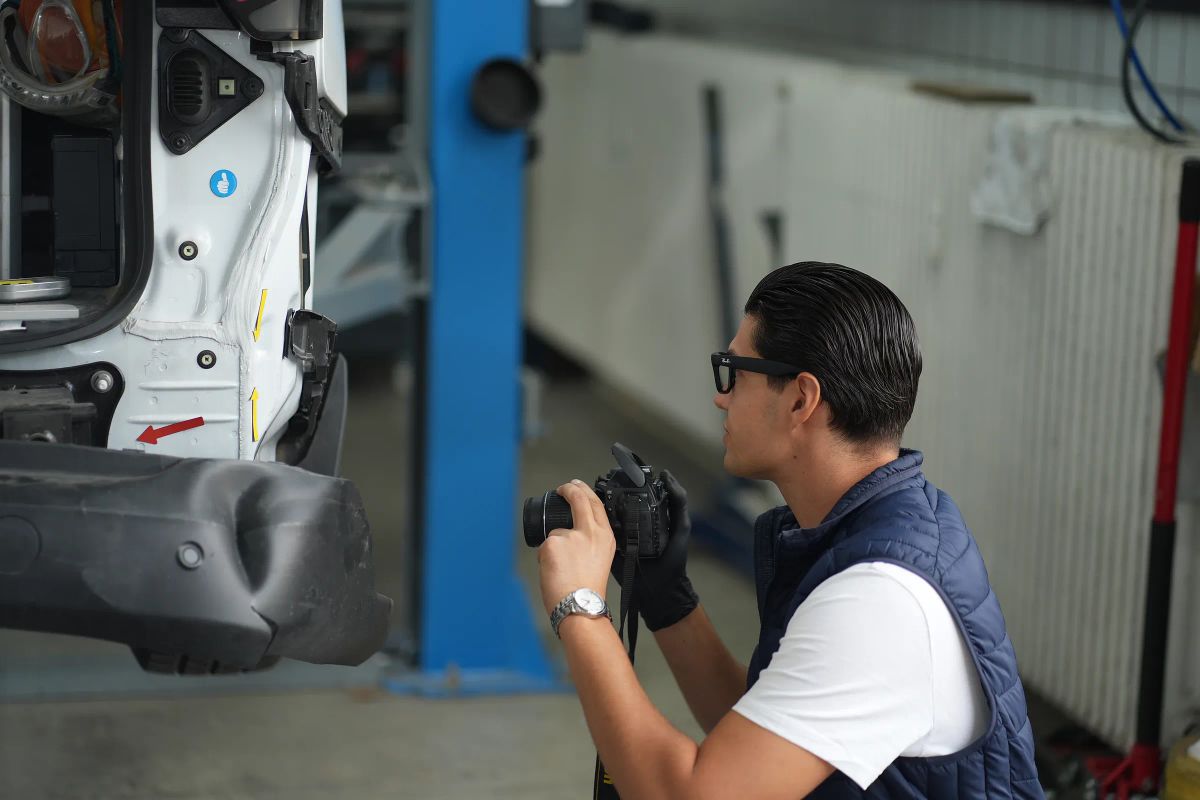
Mit der Reparatur verschwindet das Schadenbild. Streiten Sie später mit der Versicherung über die Höhe, über eine Wertminderung oder über einen Vorschaden, stützen sich beide Seiten auf das, was vorher dokumentiert wurde. Lief alles über das Schadenmanagement, liegen diese Unterlagen bei der Versicherung des Verursachers.
Will die Versicherung statt der Partnerwerkstatt nur ihren eigenen Sachverständigen schicken, gilt dasselbe Wahlrecht. Was Sie ihr an Auskunft schulden und wann sie nachbesichtigen darf, steht in Muss ich den Gutachter der gegnerischen Versicherung akzeptieren?.
Die Fehler, die am Telefon mit der Gegenseite passieren
Sie sagen im ersten Gespräch zu, bevor jemand den Schaden gesehen hat.
Sie geben das Auto zur Reparatur, ohne dass Fotos und Kalkulation bei Ihnen liegen.
Sie nehmen einen Ersatzwagen und rechnen später mit Nutzungsausfall für dieselben Tage.
Sie unterschreiben eine Erklärung, die den Schaden abschließend regeln soll, ohne sie prüfen zu lassen.
Bevor Sie dem Schadenmanagement zusagen
Fragen Sie, welche Werkstatt repariert und ob es eine Markenwerkstatt ist.
Fragen Sie, ob vorher ein Gutachten erstellt wird und ob Sie eine Kopie bekommen.
Klären Sie, wie lange der Ersatzwagen bleibt und in welcher Klasse.
Lassen Sie den Schaden dokumentieren, solange das Auto unrepariert ist.
Häufige Fragen zum Schadenmanagement der gegnerischen Versicherung
Kann ich nach einer Zusage noch einen eigenen Gutachter beauftragen?
Solange das Auto unrepariert ist, kann ein eigener Gutachter es besichtigen. Ob die Versicherung dessen Kosten trägt, wenn bereits ein Gutachten in ihrem Auftrag vorliegt, hängt vom Einzelfall ab.
Gilt das auch, wenn mich eine Mitschuld trifft?
Das Wahlrecht bleibt. Bei einer Mitschuld zahlt die Versicherung des Verursachers aber nur den Anteil nach der Haftungsquote (§ 254 BGB). Die Quote bestimmt die Versicherung oder ein Gericht, nicht der Sachverständige.
Bietet auch meine eigene Kaskoversicherung ein Schadenmanagement an?
Beim Kaskoschaden, also einem Schaden, den Ihre eigene Versicherung reguliert, gilt Ihr Vertrag. Was dort zur Werkstatt und zum Gutachter vereinbart ist, steht in den Bedingungen. Wie wir dabei vorgehen, beschreibt die Seite Gutachten beim Kaskoschaden.
Welche Rechte Sie bei fremder Schuld gegenüber der Versicherung haben, fasst die Seite Ihre Rechte nach dem Unfall zusammen.
Wenn die gegnerische Versicherung Ihnen ihr Schadenmanagement anbietet: Unter 069 34876746 erreichen Sie unser Notfalltelefon rund um die Uhr, die telefonische Erstberatung zum Schaden und zum Ablauf ist kostenlos. Sie schildern den Schaden, wir klären den Ablauf und machen den Termin. In 24 Stunden sind wir bei Ihnen, in Frankfurt und im ganzen Rhein-Main-Gebiet. Auf Wunsch vermitteln wir den Kontakt zu einem Anwalt für Verkehrsrecht.