


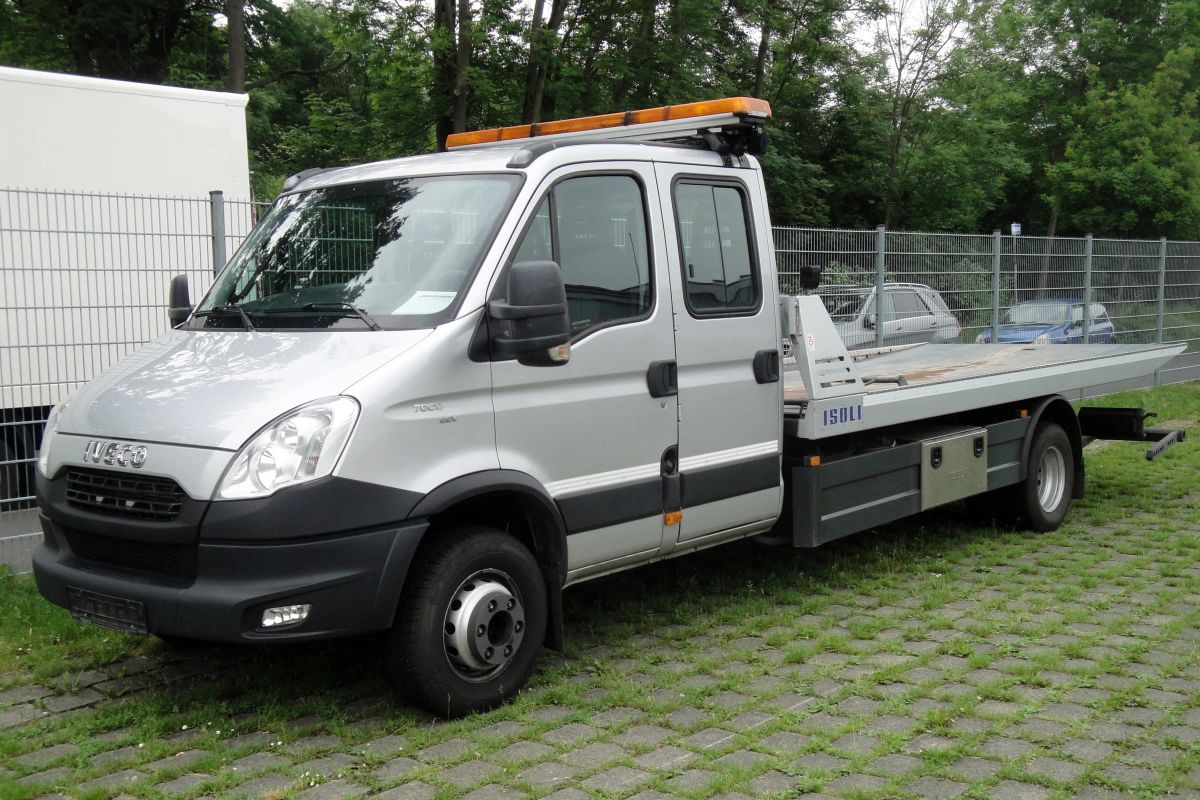
Hat ein anderer den Unfall verursacht, zahlt seine Haftpflichtversicherung das Abschleppen. Die Kosten gehören zum Unfallschaden. Die Bedingung: Der Weg passt zum Schaden, also in eine Werkstatt in der Nähe, auf den Hof des Abschleppdienstes oder vor Ihre Haustür. In der Kasko zahlt die Versicherung nach den Musterbedingungen bis zur nächstgelegenen geeigneten Werkstatt.
| Ihre Lage | Wer das Abschleppen zahlt | Was die Grenze zieht |
|---|---|---|
| ein anderer hat den Unfall allein verursacht | die Haftpflichtversicherung des Verursachers | Kosten, die Sie ohne Nachteil hätten vermeiden können (§ 254 Abs. 2 BGB) |
| Sie tragen eine Mitschuld | die Versicherung des anderen anteilig nach der Haftungsquote, den Rest Ihre Vollkasko oder Sie selbst | die Quote kürzt auch die Abschleppkosten |
| Sie haben den Unfall selbst verursacht oder der Verursacher ist unbekannt | Ihre Vollkasko, abzüglich Selbstbeteiligung | bis zur nächstgelegenen für die Reparatur geeigneten Werkstatt (AKB A.2.5.2.2) |
| Wild, Sturm, Hagel oder ein anderer Teilkasko-Schaden | Ihre Teilkasko, abzüglich Selbstbeteiligung | wie in der Vollkasko |
| Sie haben einen Schutzbrief, das Auto fährt nicht mehr | der Schutzbrief organisiert und zahlt | bis zum Höchstbetrag in Ihrem Vertrag (AKB A.3.5.2) |
Fundstellen: § 249 BGB, § 254 Abs. 2 BGB; GDV-Musterbedingungen AKB 2015, A.2.5.2.2 und A.3.5 · Rechtsstand: Oktober 2026
Bei fremder Schuld gehört das Abschleppen zum Unfallschaden
Wer einen Unfall verursacht, muss den Geschädigten so stellen, als wäre der Unfall nicht passiert (§ 249 BGB). Ein Auto, das nicht mehr fährt, muss von der Straße. Die Rechnung des Abschleppdienstes ist deshalb ein Posten des Haftpflichtschadens, also eines Unfalls, den ein anderer verursacht hat, genauso wie die Reparatur oder das Gutachten. Wer den Abschleppwagen gerufen hat, Sie, die Polizei oder ein Pannendienst, ändert daran nichts.
Bezahlt wird über die Versicherung des Verursachers. Verlangt der Abschleppdienst das Geld zuerst von Ihnen, zahlen Sie vor und reichen die Rechnung mit den übrigen Unterlagen ein. Damit sie nachvollziehbar ist, sollte sie Strecke, Uhrzeit, Zielort und jede Leistung einzeln nennen.
Trifft Sie eine Mitschuld, kürzt die Haftungsquote jeden Posten, auch diesen. Wie die Quote zustande kommt, steht im Ratgeber Mitschuld am Unfall: Die Haftungsquote kürzt jeden Posten.
Wir liefern die Technik und die Zahlen; ob und in welcher Höhe Ansprüche bestehen, klärt ein Anwalt für Verkehrsrecht, den bei einem Haftpflichtschaden in der Regel die gegnerische Versicherung bezahlt.
Wohin das Auto kommt, entscheiden Sie, aber der Weg muss zum Schaden passen
Das Gesetz verlangt vom Geschädigten, den Schaden gering zu halten (§ 254 Abs. 2 BGB). Für das Abschleppen heißt das: Das Auto kommt dorthin, wo es repariert, besichtigt oder sicher abgestellt werden kann, und zwar ohne Umweg. Drei Ziele sind üblich.
Eine Werkstatt Ihrer Wahl. Bei fremder Schuld wählen Sie die Werkstatt selbst, mehr dazu im Ratgeber Unverschuldeter Unfall: Gutachter, Werkstatt und Anwalt wählen Sie selbst. Liegt sie in Ihrer Gegend, spart das einen zweiten Transport.
Der Hof des Abschleppdienstes. Sinnvoll, wenn noch offen ist, ob sich die Reparatur lohnt. Dort kann für jeden Tag Standgeld anfallen.
Vor Ihre Haustür oder auf Ihren Stellplatz. Möglich, wenn das Auto dort sicher stehen kann und keine Flüssigkeiten austreten.
Schwieriger wird es, wenn das Auto über eine weite Strecke zu einer bestimmten Werkstatt gebracht werden soll, obwohl eine geeignete näher liegt. Ob die Versicherung den Mehrweg zahlen muss, hängt vom Einzelfall ab, etwa von einer Fachwerkstatt für das Fahrzeug oder vom Wohnort. Diese Frage beantwortet ein Anwalt, nicht der Abschleppdienst am Unfallort.
Für das Gutachten muss das Auto nirgendwohin gebracht werden. Wir kommen dorthin, wo es steht; was jeder Ort für die Besichtigung bedeutet, steht im Ratgeber Wo wird das Fahrzeug begutachtet?
In der Kasko zahlt die Versicherung bis zur nächstgelegenen geeigneten Werkstatt
Haben Sie den Unfall selbst verursacht, ist der Fahrer geflüchtet oder war es ein Wildunfall, zahlt keine fremde Versicherung. Dann springt bei einem Kaskoschaden, also einem Schaden, den Ihre eigene Versicherung reguliert, die Teil- oder Vollkasko ein. Die Musterbedingungen des Versicherungsverbands GDV regeln das Abschleppen in einem eigenen Absatz (AKB 2015, A.2.5.2.2): Ersetzt werden die Kosten vom Schadenort bis zur nächstgelegenen Werkstatt, die für die Reparatur geeignet ist.
Zwei Einschränkungen stehen gleich dabei. Abschleppen und Reparatur zusammen dürfen die Obergrenze für die Reparaturkosten nicht übersteigen, die sich am Wiederbeschaffungswert, also dem Preis für ein gleichwertiges Fahrzeug, orientiert. Und die vereinbarte Selbstbeteiligung wird abgezogen. Ein weiterer Weg in die Werkstatt Ihres Vertrauens geht in der Kasko deshalb oft auf Ihre Rechnung.
Die Musterbedingungen sind unverbindlich. Maßgeblich ist, was in Ihrem Vertrag steht. Welche Regeln für das Gutachten in der Kasko gelten, erklärt der Ratgeber Kaskoschaden: Ein Gutachten zahlt die Versicherung nur, wenn sie es verlangt oder ihm zugestimmt hat. Wann bei einem unbekannten Verursacher nur die Vollkasko bleibt, steht unter Fahrerflucht: wer zahlt.
Was das Abschleppen teurer macht als nötig
Das Auto steht wochenlang auf dem Hof, weil niemand die Besichtigung angestoßen hat. Das Standgeld läuft jeden Tag weiter.
Das Auto wird erst auf den Hof und danach in die Werkstatt gefahren, obwohl das Ziel von Anfang an feststand.
Die Rechnung nennt nur einen Gesamtbetrag ohne Strecke und Leistungen. Die Versicherung kann sie dann schwer prüfen.
Am Unfallort unterschreiben Sie mehr als den Abschleppauftrag, etwa gleich einen Reparaturauftrag. Lesen Sie, was Sie unterschreiben.
Der Schutzbrief organisiert das Abschleppen, aber nur bis zu einem Höchstbetrag
Ein Schutzbrief ist ein Zusatz zur Kfz-Versicherung oder eine Leistung eines Automobilclubs. Nach den Musterbedingungen (AKB 2015, A.3.5) hilft er, wenn das Auto nach einer Panne oder einem Unfall nicht mehr aus eigener Kraft fährt. Zuerst versucht ein Pannenhilfsfahrzeug, das Auto vor Ort wieder fahrbereit zu machen. Gelingt das nicht, organisiert der Versicherer das Abschleppen und übernimmt die Kosten bis zu einem Höchstbetrag. Ist das Auto von der Straße abgekommen, organisiert und zahlt er auch die Bergung.
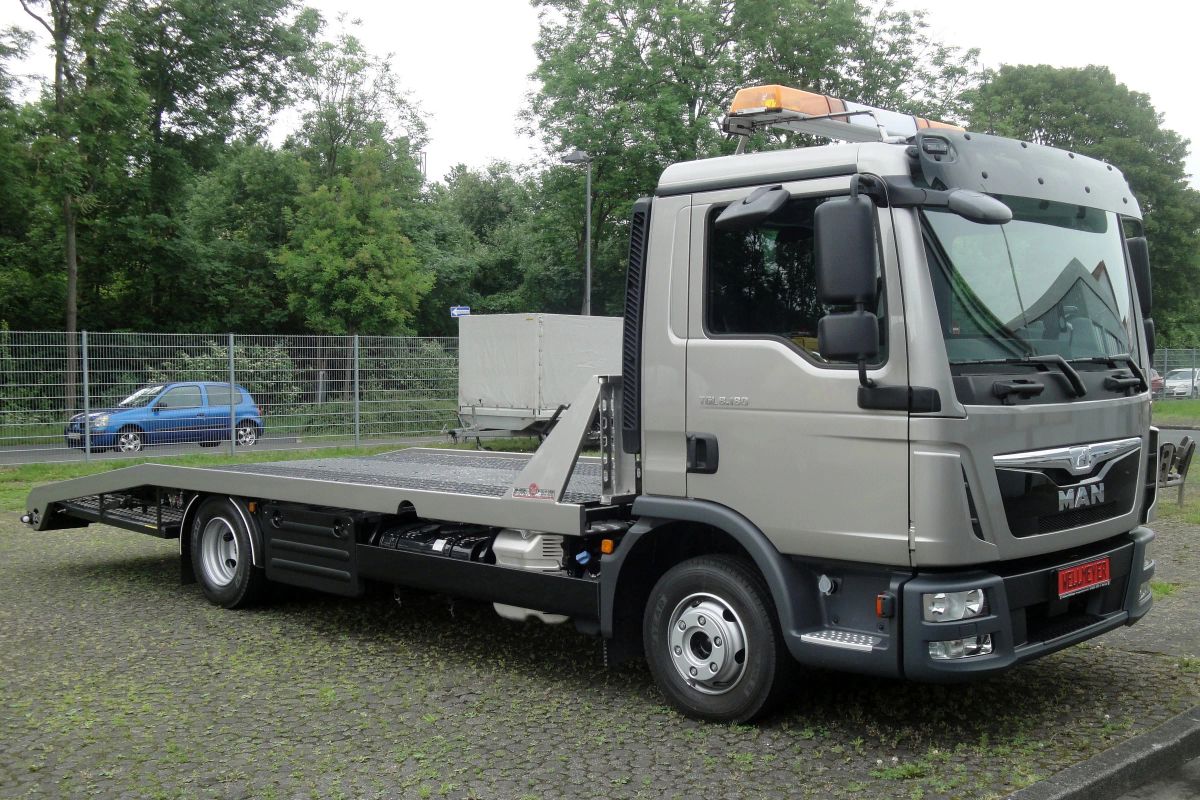
Den Höchstbetrag lassen die Musterbedingungen offen, jeder Versicherer setzt ihn selbst fest. Der Schutzbrief hilft vor allem, wenn am Unfallort noch nicht klar ist, wer schuld ist: Das Auto kommt von der Straße, ohne dass Sie mit dem Abschleppdienst über die Bezahlung verhandeln. Welche Versicherung am Ende den Schaden trägt, klärt sich danach.
Bevor der Abschleppwagen losfährt
Fotografieren Sie das Auto und die Unfallstelle, bevor es aufgeladen wird.
Nennen Sie das Ziel mit Adresse und notieren Sie Name und Telefonnummer des Abschleppdienstes.
Fragen Sie, ob auf dem Hof Standgeld anfällt und wie hoch der Tagessatz ist.
Nehmen Sie Fahrzeugpapiere und persönliche Sachen aus dem Auto, Schlüssel nur nach Absprache.
Lassen Sie sich eine Rechnung mit Strecke und Einzelleistungen geben und heben Sie sie auf.
Was am Unfallort davor zu tun ist, steht im Ratgeber Unfall ohne eigene Schuld: was Sie in den ersten Stunden tun. Wie das Unfallgutachten nach einem fremdverschuldeten Unfall abläuft, zeigt unsere Leistungsseite; für Schäden in der eigenen Versicherung gibt es die Seite zum Kaskoschaden.
Steht Ihr Auto nach dem Unfall beim Abschleppdienst oder in der Werkstatt, sagen Sie uns am Telefon einfach, wo. Unter 069 34876746 erreichen Sie unser Notfalltelefon rund um die Uhr: Sie schildern den Schaden, wir klären den Ablauf und machen den Termin. In 24 Stunden sind wir bei Ihnen, in Frankfurt und im ganzen Rhein-Main-Gebiet. Die telefonische Erstberatung zum Schaden und zum Ablauf ist kostenlos. Auf Wunsch vermitteln wir den Kontakt zu einem Anwalt für Verkehrsrecht.